รายงานผู้สอบบัญชีบอกอะไร? ความเห็น 4 แบบที่เจ้าของกิจการควรรู้
ทุกปีเมื่อปิดงบการเงินเสร็จ เจ้าของกิจการจะได้รับเล่มงบการเงินที่มี “รายงานของผู้สอบบัญชีรับอนุญาต” อยู่ในหน้าแรก ๆ หลายคนเปิดผ่าน ๆ แล้วเซ็นรับ โดยไม่รู้ว่าหน้านี้คือ “ผลสอบ” ของงบการเงินทั้งปี ที่ธนาคาร คู่ค้า และผู้ถือหุ้นจะอ่านก่อนหน้าอื่น บทความนี้จะพาอ่านรายงานผู้สอบบัญชีให้เป็นภายใน 5 นาที รู้ว่าความเห็นของผู้สอบบัญชีมีกี่แบบ แต่ละแบบหมายความว่าอะไร และต้องเตรียมตัวอย่างไรให้งบปี 2569 ผ่านแบบสบายใจ
รายงานผู้สอบบัญชีคืออะไร อยู่ตรงไหนในงบการเงิน
ผู้สอบบัญชีรับอนุญาต (CPA) คือผู้ที่ตรวจสอบงบการเงินของกิจการอย่างเป็นอิสระ แล้วสรุปความเห็นว่างบการเงิน “เชื่อถือได้หรือไม่” ไว้ในเอกสารที่เรียกว่า รายงานของผู้สอบบัญชีรับอนุญาต ซึ่งปกติจะอยู่หน้าแรก ๆ ก่อนงบแสดงฐานะการเงิน
ตามมาตรฐานการสอบบัญชี รหัส 700 (ปรับปรุง) ของสภาวิชาชีพบัญชี รายงานจะมีหัวข้อหลักเรียงกันดังนี้
- ความเห็น — ส่วนที่สำคัญที่สุด บอกผลการตรวจสอบ
- เกณฑ์ในการแสดงความเห็น — บอกเหตุผลว่าทำไมผู้สอบบัญชีจึงให้ความเห็นแบบนั้น
- ความรับผิดชอบของผู้บริหารต่องบการเงิน — ย้ำว่าผู้บริหารเป็นผู้รับผิดชอบจัดทำงบการเงิน
- ความรับผิดชอบของผู้สอบบัญชีต่อการตรวจสอบงบการเงิน — อธิบายขอบเขตงานของผู้สอบบัญชี
เคล็ดลับ: อ่านหัวข้อ “ความเห็น” ก่อนเสมอ ถ้าหัวข้อถูกเปลี่ยนเป็นชื่ออื่น เช่น “ความเห็นอย่างมีเงื่อนไข” หรือ “การไม่แสดงความเห็น” แปลว่ามีเรื่องที่ต้องอ่านต่อในหัวข้อ “เกณฑ์ในการแสดงความเห็น”
ศัพท์ 2 คำที่ต้องรู้ก่อน
- สาระสำคัญ — ความผิดพลาดที่ “ใหญ่พอ” จะทำให้คนอ่านงบการเงินตัดสินใจต่างไปจากเดิม เช่น ยอดขายผิดไปจำนวนมากจนธนาคารอาจพิจารณาสินเชื่อต่างออกไป ส่วนความผิดพลาดเล็กน้อยที่ไม่กระทบการตัดสินใจ ถือว่าไม่เป็นสาระสำคัญ
- แผ่กระจาย — ผลกระทบที่ไม่ได้จำกัดอยู่แค่บัญชีหรือรายการใดรายการหนึ่ง แต่กระทบงบการเงินเป็นวงกว้าง หรือถ้าจำกัดอยู่บางรายการ รายการนั้นก็มีสัดส่วนใหญ่มากในงบการเงิน
สองคำนี้เป็นตัวตัดสินว่าความเห็นของผู้สอบบัญชีจะออกมาแบบไหน
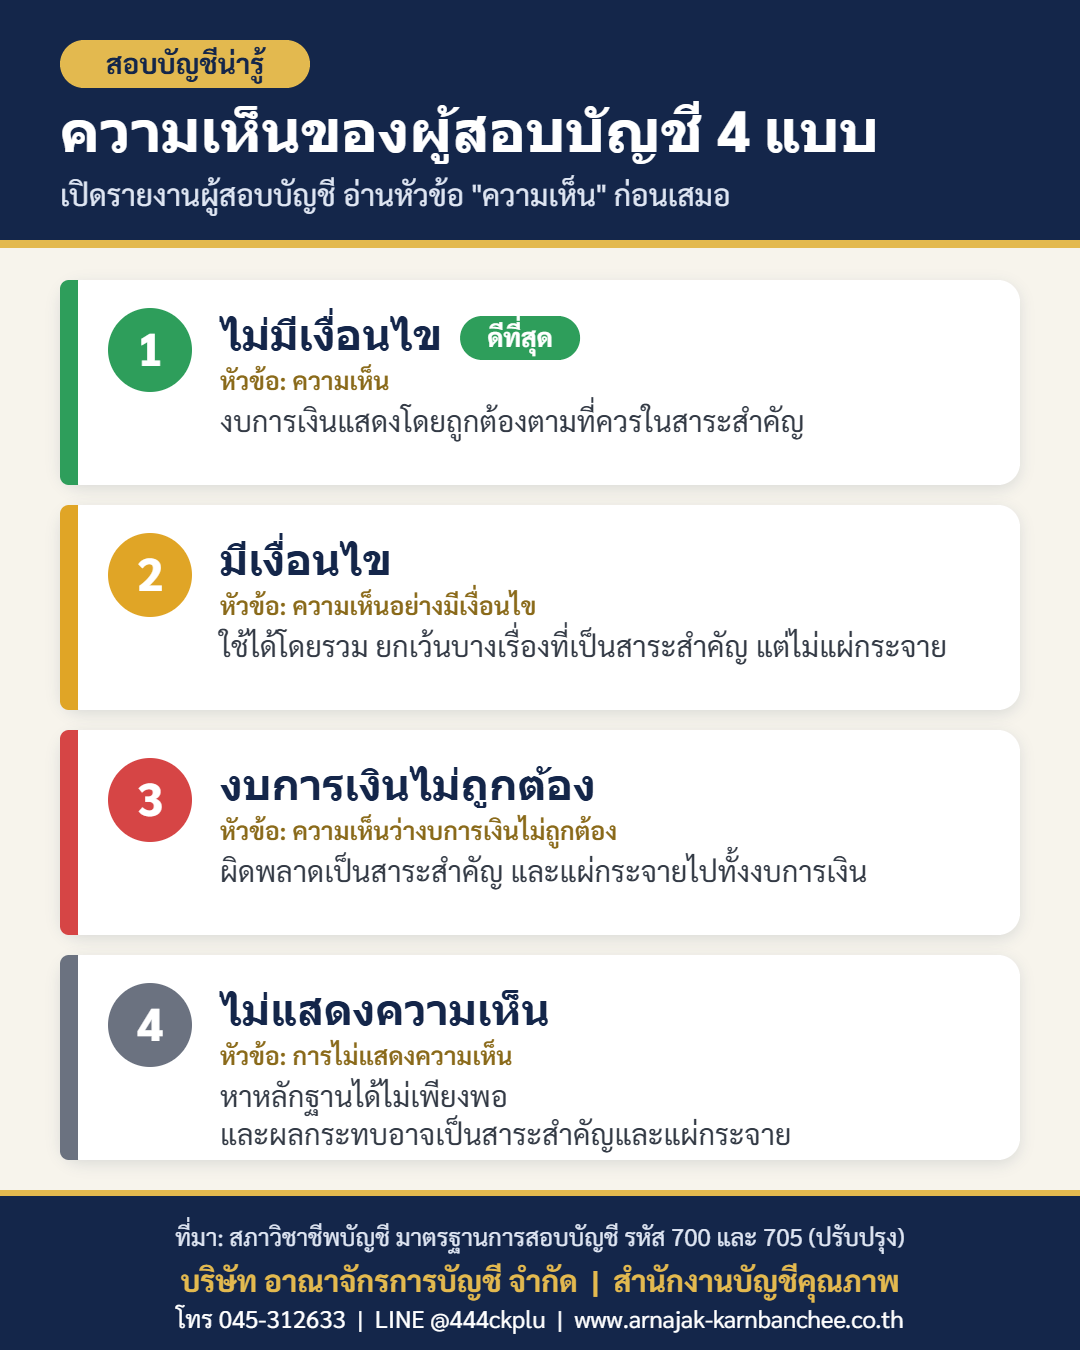
ความเห็นของผู้สอบบัญชี 4 แบบ
| แบบ | ชื่อหัวข้อในรายงาน | ความหมายแบบง่าย |
|---|---|---|
| 1. ไม่มีเงื่อนไข (ดีที่สุด) |
ความเห็น | งบการเงินแสดงโดยถูกต้องตามที่ควรในสาระสำคัญ อาจมีผิดพลาดเล็กน้อยได้ แต่ไม่ถึงขั้นกระทบการตัดสินใจ |
| 2. มีเงื่อนไข | ความเห็นอย่างมีเงื่อนไข | งบการเงินโดยรวมใช้ได้ ยกเว้นบางเรื่องที่ผิดพลาดหรือหาหลักฐานยืนยันไม่ได้ ซึ่งเป็นสาระสำคัญ แต่ไม่แผ่กระจาย |
| 3. งบการเงินไม่ถูกต้อง | ความเห็นว่างบการเงินไม่ถูกต้อง | ผู้สอบบัญชีมีหลักฐานเพียงพอว่างบการเงินผิดพลาดเป็นสาระสำคัญ และแผ่กระจายไปทั้งงบ |
| 4. ไม่แสดงความเห็น | การไม่แสดงความเห็น | ผู้สอบบัญชีหาหลักฐานที่เหมาะสมได้ไม่เพียงพอ และผลกระทบที่อาจเกิดขึ้นเป็นสาระสำคัญและแผ่กระจาย จึงสรุปความเห็นไม่ได้ |
แบบที่ 2 ถึง 4 มาตรฐานการสอบบัญชี รหัส 705 (ปรับปรุง) เรียกรวมกันว่า “การแสดงความเห็นแบบที่เปลี่ยนแปลงไป” สรุปง่าย ๆ คือ
- ผิดพลาด/ขาดหลักฐาน เป็นสาระสำคัญ แต่ไม่แผ่กระจาย → มีเงื่อนไข
- ผิดพลาด เป็นสาระสำคัญ และแผ่กระจาย → งบการเงินไม่ถูกต้อง
- ขาดหลักฐาน เป็นสาระสำคัญ และอาจแผ่กระจาย → ไม่แสดงความเห็น
ตัวอย่างง่าย ๆ: ร้านค้าส่งที่มีสต็อก 2 ล้านบาท
สมมติร้านค้าส่งแห่งหนึ่งมีสินทรัพย์รวม 10,000,000 บาท ในจำนวนนี้เป็นสินค้าคงเหลือ 2,000,000 บาท (20% ของสินทรัพย์)
- กรณี ก: ตรวจนับสต็อกวันสิ้นปีโดยมีผู้สอบบัญชีร่วมสังเกตการณ์ เอกสารซื้อขายครบ → มีแนวโน้มได้ความเห็นแบบไม่มีเงื่อนไข
- กรณี ข: ไม่ได้ตรวจนับสต็อกวันสิ้นปี และไม่มีวิธีอื่นยืนยันยอด 2,000,000 บาทได้ แต่รายการอื่นมีหลักฐานครบ → ปัญหาจำกัดอยู่ที่สต็อก อาจได้ความเห็นแบบมีเงื่อนไข
- กรณี ค: เอกสารรายได้ ค่าใช้จ่าย และเงินสดหายไปเกือบทั้งปี → ปัญหากระทบงบเกือบทุกบรรทัด ผู้สอบบัญชีอาจไม่แสดงความเห็น
หมายเหตุ: เป็นตัวอย่างเพื่ออธิบายหลักการเท่านั้น ความเห็นจริงขึ้นกับข้อเท็จจริงของแต่ละกิจการและดุลยพินิจทางวิชาชีพของผู้สอบบัญชี
ทำไมเจ้าของกิจการต้องสนใจ
- ธนาคาร มักขอดูงบการเงินที่ผ่านการตรวจสอบเมื่อขอสินเชื่อ และอ่านหน้ารายงานผู้สอบบัญชีก่อน
- คู่ค้าและลูกค้ารายใหญ่ อาจใช้งบการเงินประกอบการประเมินความน่าเชื่อถือ
- ผู้ถือหุ้นหรือผู้ร่วมลงทุน ใช้ดูว่าตัวเลขที่ผู้บริหารรายงานเชื่อถือได้แค่ไหน
ถ้าได้ความเห็นแบบที่เปลี่ยนแปลงไป มักต้องเสียเวลาอธิบายเพิ่ม จึงควรแก้ที่ต้นเหตุตั้งแต่ระหว่างปี
เรื่องที่ควรรู้เพิ่ม: การดำเนินงานต่อเนื่อง
การดำเนินงานต่อเนื่อง หมายถึงสมมติฐานว่ากิจการจะยังทำธุรกิจต่อไปได้ในอนาคตอันใกล้ ผู้สอบบัญชีต้องสรุปว่ามี “ความไม่แน่นอนที่มีสาระสำคัญ” ต่อเรื่องนี้หรือไม่ เช่น กิจการขาดทุนต่อเนื่องและมีหนี้สินมากกว่าสินทรัพย์ ถ้ามี ผู้สอบบัญชีต้องให้ผู้อ่านสังเกตการเปิดเผยข้อมูลเรื่องนี้ในงบการเงิน และถ้ากิจการเปิดเผยข้อมูลไม่เพียงพอ ความเห็นจะเปลี่ยนไป
เช็กลิสต์ 6 ข้อ ช่วยให้งบปี 2569 ได้ความเห็นแบบไม่มีเงื่อนไข
- เก็บเอกสารให้ครบทุกรายการ ทั้งใบกำกับภาษี ใบเสร็จ สัญญา และหลักฐานการจ่ายเงิน
- กระทบยอดเงินฝากธนาคารทุกเดือน ให้ยอดในบัญชีตรงกับรายการเดินบัญชี (Statement)
- ตรวจนับสินค้าคงเหลือ ณ วันสิ้นปี (31 ธันวาคม 2569 สำหรับรอบบัญชีปีปฏิทิน) และนัดผู้สอบบัญชีเข้าร่วมสังเกตการณ์ล่วงหน้า
- แยกเงินส่วนตัวกับเงินกิจการ รายการระหว่างกรรมการกับบริษัทควรมีเอกสารรองรับชัดเจน
- ส่งเอกสารให้สำนักงานบัญชีตรงเวลา และตอบคำถามของผู้สอบบัญชีให้ครบ
- อ่านร่างงบการเงินและร่างรายงานก่อนลงนาม ถ้าไม่เข้าใจตรงไหน ให้ถามผู้สอบบัญชีหรือนักบัญชีก่อนเสมอ
อยากให้งบการเงินน่าเชื่อถือ ปรึกษาเราได้
บริษัท อาณาจักรการบัญชี จำกัด ได้รับรองเป็น สำนักงานบัญชีคุณภาพ จากกรมพัฒนาธุรกิจการค้า ให้บริการรับทำบัญชีครบวงจร ปิดงบการเงิน ยื่นแบบภาษี และสอบบัญชีโดยผู้สอบบัญชีรับอนุญาต (CPA) ช่วยเตรียมเอกสารและระบบบัญชีให้พร้อมรับการตรวจสอบตั้งแต่ต้นปี ทั้งธุรกิจ องค์กรไม่แสวงหาผลกำไร และบุคคลทั่วไป ค่าบริการยืดหยุ่นตามความต้องการ
โทร 045-312633, 086-8842844 | LINE @444ckplu | อีเมล account@arnajak-group.com | เวลาทำการ จันทร์–ศุกร์ 8.00–17.30 น. | เว็บไซต์ www.arnajak-karnbanchee.co.th