เงินกู้ยืมกรรมการ: แยกเงินส่วนตัวกับเงินบริษัทให้ชัดก่อนปิดงบ 2569
ใกล้สิ้นปีแบบนี้ หลายบริษัทเริ่มเตรียมปิดงบการเงินปี 2569 และมักเจอคำถามเดิมจากนักบัญชีว่า “ยอดเงินกู้ยืมกรรมการในบัญชี ตรงกับความจริงไหมคะ?” สำหรับเจ้าของ SME ที่ใช้เงินบริษัทและเงินส่วนตัวปนกันมาทั้งปี ยอดนี้มักสูงหรือต่ำผิดปกติโดยไม่รู้ตัว บทความนี้จะอธิบายแบบเข้าใจง่ายว่าบัญชีนี้คืออะไร ทำไมต้องแยกเงินให้ชัด มีผลทางภาษีอะไรบ้าง พร้อมเช็กลิสต์ที่ทำได้ทันทีก่อนวันที่ 31 ธันวาคม 2569
เงินกู้ยืมกรรมการ คืออะไร?
บริษัทหรือห้างหุ้นส่วนเป็น “นิติบุคคล” คือมีตัวตนทางกฎหมายแยกจากเจ้าของ เงินในบัญชีบริษัทจึงไม่ใช่เงินส่วนตัวของกรรมการ แม้จะเป็นเจ้าของเพียงคนเดียวก็ตาม เมื่อเงินไหลไปมาระหว่างกรรมการกับบริษัท นักบัญชีจะบันทึกเป็น 2 แบบ ดังนี้
| ชื่อบัญชี | เกิดขึ้นเมื่อ | ในงบการเงินแสดงเป็น |
|---|---|---|
| เงินกู้ยืมจากกรรมการ | กรรมการนำเงินส่วนตัวมาจ่ายแทนบริษัท หรือโอนเงินเข้าบริษัท | หนี้สิน (บริษัทเป็นหนี้กรรมการ) |
| เงินให้กู้ยืมแก่กรรมการ | กรรมการเบิกเงินบริษัทไปใช้ส่วนตัว หรือใช้บัตร/บัญชีบริษัทจ่ายค่าใช้จ่ายส่วนตัว | สินทรัพย์ (กรรมการเป็นหนี้บริษัท) |
ทั้งสองบัญชีไม่ได้ผิดในตัวเอง แต่ต้องมี หลักฐานและเหตุผลรองรับ และควรมียอดที่อธิบายได้ ถ้ายอดสูงมากโดยไม่มีเอกสาร ผู้สอบบัญชีและเจ้าหน้าที่สรรพากรมักจะสอบถามเพิ่มเติม
ทำไมยอดบัญชีกรรมการถึงบวมโดยไม่รู้ตัว
- ใช้บัญชีธนาคารเดียวกันทั้งเรื่องบ้านและเรื่องธุรกิจ
- เบิกเงินสดจากบริษัทไปใช้ แต่ไม่ได้ทำใบเบิกหรือเก็บใบเสร็จ
- จ่ายค่าใช้จ่ายส่วนตัว เช่น ค่าเทอมลูก ค่าท่องเที่ยว ด้วยบัตรของบริษัท
- กรรมการสำรองจ่ายค่าสินค้าให้บริษัทด้วยเงินส่วนตัว แต่ไม่ได้ส่งหลักฐานให้ฝ่ายบัญชี
- ปรับยอดเงินสดในบัญชีให้ตรงกับเงินจริงโดยลงเป็น “เงินกู้ยืมกรรมการ” ไว้ก่อน แล้วไม่ได้กลับมาตรวจสอบ
ผลทางภาษีที่เจ้าของธุรกิจควรรู้
- รายจ่ายส่วนตัวหักเป็นค่าใช้จ่ายของบริษัทไม่ได้ ประมวลรัษฎากร มาตรา 65 ตรี (3) กำหนดให้รายจ่ายที่มีลักษณะเป็นการส่วนตัวเป็น “รายจ่ายต้องห้าม” คือนำมาหักเพื่อลดกำไรทางภาษีไม่ได้ และ มาตรา 65 ตรี (13) ห้ามหักรายจ่ายที่ไม่ใช่เพื่อหากำไรหรือเพื่อกิจการ
- บริษัทให้กรรมการกู้โดยไม่คิดดอกเบี้ย อาจถูกประเมินดอกเบี้ย มาตรา 65 ทวิ (4) ให้อำนาจเจ้าพนักงานประเมินดอกเบี้ยตาม “ราคาตลาด” ได้ เมื่อบริษัทให้กู้ยืมเงินโดยไม่มีดอกเบี้ย หรือคิดต่ำกว่าราคาตลาดโดยไม่มีเหตุอันสมควร ดอกเบี้ยที่ถูกประเมินจะกลายเป็นรายได้ของบริษัทที่ต้องเสียภาษี
- ดอกเบี้ยรับจากการให้กู้ อาจต้องเสียภาษีธุรกิจเฉพาะ ตามแนววินิจฉัย (ข้อหารือ) ของกรมสรรพากร ดอกเบี้ยที่บริษัทได้รับจากการให้กู้ยืมเงิน ถือเป็นการประกอบกิจการเยี่ยงธนาคารพาณิชย์ตาม มาตรา 91/2 (5) ต้องเสียภาษีธุรกิจเฉพาะอัตรารวมภาษีท้องถิ่นร้อยละ 3.3 ของดอกเบี้ย
- บริษัทจ่ายดอกเบี้ยให้กรรมการ ต้องหักภาษี ณ ที่จ่าย 15% ถ้ากรรมการเป็นฝ่ายให้บริษัทกู้และมีดอกเบี้ย บริษัทต้องหักภาษี ณ ที่จ่ายร้อยละ 15 ของดอกเบี้ยตาม มาตรา 50 (2) (ข) และนำส่งกรมสรรพากร
- สัญญากู้ยืมเงินต้องติดอากรแสตมป์ อัตรา 1 บาท ทุกยอดเงินกู้ 2,000 บาท หรือเศษของ 2,000 บาท และถ้าคำนวณแล้วเกิน 10,000 บาท ให้เสียเพียง 10,000 บาท
ตัวอย่างตัวเลขง่ายๆ
กรณี A: บริษัทให้กรรมการกู้ 500,000 บาท
- ทำสัญญากู้ยืมเป็นลายลักษณ์อักษร อากรแสตมป์ = 500,000 หาร 2,000 = 250 บาท
- สมมติตกลงดอกเบี้ยร้อยละ 5 ต่อปี (ตัวเลขสมมติเพื่อการคำนวณเท่านั้น) ดอกเบี้ยรับทั้งปี = 500,000 × 5% = 25,000 บาท ซึ่งต้องรวมเป็นรายได้ของบริษัท
- ภาษีธุรกิจเฉพาะรวมภาษีท้องถิ่น = 25,000 × 3.3% = 825 บาท
- ถ้าไม่คิดดอกเบี้ยเลยโดยไม่มีเหตุอันสมควร เจ้าพนักงานอาจประเมินดอกเบี้ยตามราคาตลาดตาม มาตรา 65 ทวิ (4)
กรณี B: กรรมการให้บริษัทกู้ 1,000,000 บาท
- อากรแสตมป์ของสัญญา = 1,000,000 หาร 2,000 = 500 บาท
- สมมติดอกเบี้ยร้อยละ 3 ต่อปี = 30,000 บาท บริษัทหักภาษี ณ ที่จ่าย 15% = 4,500 บาท กรรมการได้รับสุทธิ 25,500 บาท
- ถ้ากรรมการให้บริษัทกู้โดยไม่คิดดอกเบี้ย ก็ทำได้ แต่ควรมีสัญญาและหลักฐานการโอนเงินชัดเจน
เช็กลิสต์ 7 ข้อ ก่อนปิดงบ 31 ธันวาคม 2569
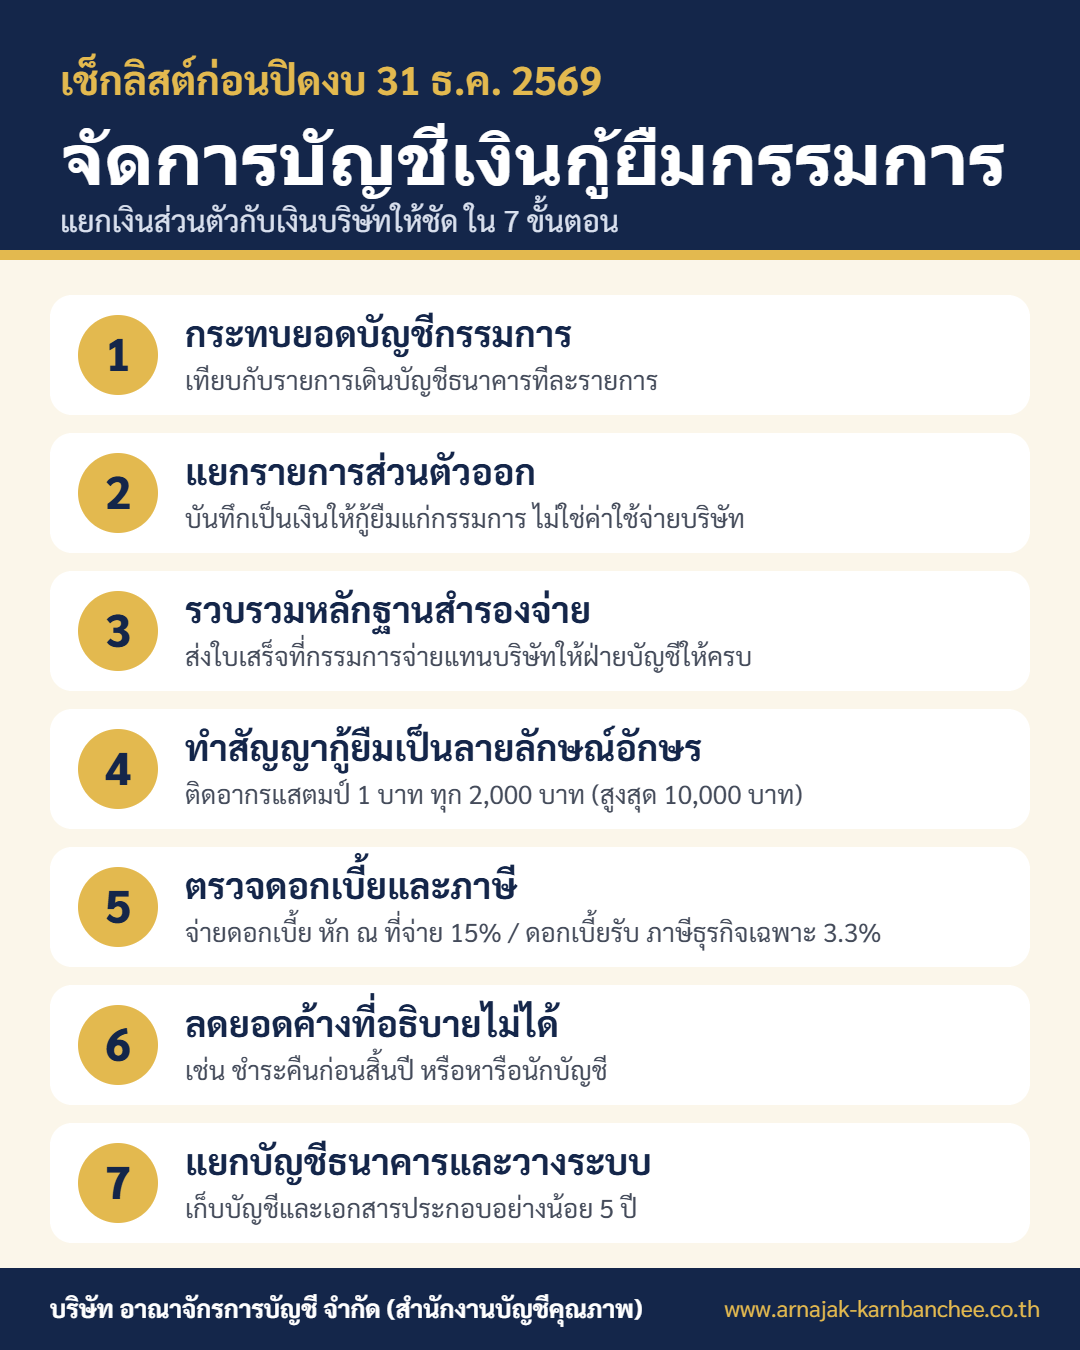
- กระทบยอด ขอรายการเคลื่อนไหวบัญชีกรรมการจากนักบัญชี แล้วเทียบกับรายการเดินบัญชีธนาคาร (Statement) ทีละรายการ
- แยกรายการส่วนตัวออก รายการใดเป็นค่าใช้จ่ายส่วนตัว ให้บันทึกเป็นเงินให้กู้ยืมแก่กรรมการ ไม่ใช่ค่าใช้จ่ายของบริษัท
- รวบรวมหลักฐานสำรองจ่าย ใบเสร็จที่กรรมการจ่ายแทนบริษัท ส่งให้ฝ่ายบัญชีให้ครบ
- ทำสัญญากู้ยืมเป็นลายลักษณ์อักษร ระบุยอดเงิน อัตราดอกเบี้ย และกำหนดชำระคืน พร้อมติดอากรแสตมป์
- ตรวจเรื่องดอกเบี้ยและภาษี คิดดอกเบี้ยให้เหมาะสม หักภาษี ณ ที่จ่ายเมื่อจ่ายดอกเบี้ย และพิจารณาภาษีธุรกิจเฉพาะเมื่อมีดอกเบี้ยรับ
- ลดยอดค้างที่อธิบายไม่ได้ เช่น ชำระคืนก่อนสิ้นปี หรือหารือนักบัญชีถึงวิธีจัดการที่ถูกต้อง
- แยกบัญชีธนาคารและวางระบบ ใช้บัญชีธนาคารและบัตรของบริษัทเฉพาะเรื่องธุรกิจ และเก็บบัญชีพร้อมเอกสารประกอบไว้อย่างน้อย 5 ปีตาม พ.ร.บ.การบัญชี พ.ศ. 2543 มาตรา 14
วางระบบระยะยาว ไม่ต้องตามแก้ทุกปลายปี
- กำหนดค่าตอบแทนกรรมการให้ชัดเจน เช่น จ่ายเป็นเงินเดือนผ่านระบบเงินเดือน แทนการเบิกเงินบริษัทไปใช้ตามสะดวก
- ตั้งวงเงินเงินสดย่อยและใช้ใบเบิกทุกครั้ง พร้อมแนบใบเสร็จ
- ให้นักบัญชีสรุปยอดบัญชีกรรมการให้ดูทุกเดือน จะเห็นปัญหาเร็วและแก้ง่ายกว่ารอสิ้นปี
- ส่งเอกสารให้ผู้ทำบัญชีครบถ้วนและถูกต้อง ตามหน้าที่ที่ พ.ร.บ.การบัญชี พ.ศ. 2543 มาตรา 12 กำหนด
ให้อาณาจักรการบัญชีช่วยดูแลบัญชีกรรมการของคุณ
หากไม่แน่ใจว่ายอดเงินกู้ยืมกรรมการของบริษัทถูกต้องหรือไม่ หรืออยากวางระบบแยกเงินส่วนตัวกับเงินบริษัทให้เรียบร้อยก่อนปิดงบปี 2569 บริษัท อาณาจักรการบัญชี จำกัด (สำนักงานบัญชีคุณภาพ) พร้อมช่วยตั้งแต่รับทำบัญชีครบวงจร ปิดงบการเงิน ยื่นแบบภาษี สอบบัญชีโดย CPA ไปจนถึงที่ปรึกษาและวางแผนภาษี ทั้งธุรกิจ องค์กรไม่แสวงหาผลกำไร และบุคคลทั่วไป ค่าบริการยืดหยุ่นตามความต้องการ
โทร 045-312633, 086-8842844 | LINE @444ckplu | อีเมล account@arnajak-group.com | เวลาทำการ จันทร์–ศุกร์ 8.00–17.30 น. | เว็บไซต์ www.arnajak-karnbanchee.co.th
แหล่งอ้างอิง
- กรมสรรพากร: เงื่อนไขการคำนวณกำไรสุทธิตามมาตรา 65 ตรี (รายจ่ายต้องห้าม)
- กรมสรรพากร: เงื่อนไขการคำนวณกำไรสุทธิตามมาตรา 65 ทวิ
- กรมสรรพากร: ข้อหารือ กค 0811/16976 ภาษีธุรกิจเฉพาะจากดอกเบี้ยเงินให้กู้ยืม
- กรมสรรพากร: ข้อหารือ กค 0702/1441 การหักภาษี ณ ที่จ่ายดอกเบี้ยที่บริษัทจ่ายให้กรรมการ
- กรมสรรพากร: ตารางอัตราอากรแสตมป์ (ลักษณะแห่งตราสาร 5 กู้ยืมเงิน)
- กรมพัฒนาธุรกิจการค้า: พระราชบัญญัติการบัญชี พ.ศ. 2543