หัก ณ ที่จ่ายเหลือ 1% และหักรายจ่าย 2 เท่า: สิทธิภาษีดิจิทัลที่ SME ควรรู้ก่อนสิ้นปี 2569
ใกล้สิ้นปี 2569 แล้ว นอกจากเรื่องปิดงบและลดหย่อนภาษี ยังมี “สิทธิภาษีดิจิทัล” ที่เจ้าของธุรกิจหลายคนยังไม่ได้ใช้ เมื่อเดือนตุลาคม 2569 กฎหมายเรื่องนี้ออกมาหลายฉบับ เช่น การลดภาษีหัก ณ ที่จ่ายเหลือ 1% เมื่อจ่ายเงินผ่านระบบ e-Withholding Tax และการหักรายจ่ายได้ 2 เท่า บทความนี้สรุปแบบเข้าใจง่ายว่าแต่ละสิทธิคืออะไร ใครใช้ได้ และควรเตรียมอะไรก่อนสิ้นปี
สิทธิที่ 1: ภาษีหัก ณ ที่จ่ายเหลือ 1% ผ่าน e-Withholding Tax
ภาษีหัก ณ ที่จ่าย คือภาษีที่ผู้จ่ายเงินหักไว้ก่อน แล้วนำส่งกรมสรรพากรแทนผู้รับเงิน ส่วน e-Withholding Tax (e-WHT) คือการหักและนำส่งภาษีนี้ผ่านธนาคารที่เข้าร่วมโครงการ พร้อมกับการโอนเงินให้ผู้รับ
ตามมาตรการที่ขยายเวลาออกไป การจ่ายเงินได้ผ่านระบบ e-WHT ลดอัตราจากเดิม 5%, 3% และ 2% เหลือ 1% ตั้งแต่วันที่ 1 มกราคม 2569 ถึงวันที่ 31 ธันวาคม 2570
ตัวอย่างตัวเลข: จ่ายค่าบริการ 100,000 บาท
| รายการ | วิธีเดิม (หัก 3%) | ผ่าน e-WHT (หัก 1%) |
|---|---|---|
| ค่าบริการก่อน VAT | 100,000 บาท | 100,000 บาท |
| ภาษีที่หักไว้ | 3,000 บาท | 1,000 บาท |
| ผู้รับเงินได้รับทันที (ไม่รวม VAT) | 97,000 บาท | 99,000 บาท |
เห็นได้ว่าผู้รับเงินมีเงินสดเข้ามือเร็วขึ้น 2,000 บาท แต่ต้องเข้าใจให้ตรงกันว่า นี่ไม่ใช่การลดภาษีจริงของผู้รับเงิน เพราะภาษีหัก ณ ที่จ่ายเป็นเพียงภาษีที่จ่ายล่วงหน้า ซึ่งนำไปเครดิตตอนยื่นภาษีประจำปี ประโยชน์หลักคือช่วยเรื่องกระแสเงินสด
ข้อดีสำหรับผู้จ่ายเงิน คือรายการที่ทำผ่านระบบนี้ไม่ต้องยื่นแบบภาษีหัก ณ ที่จ่าย และไม่ต้องออกหนังสือรับรองการหักภาษี ณ ที่จ่ายสำหรับรายการนั้น ส่วนรายการที่จ่ายด้วยวิธีเดิมยังต้องทำตามปกติ
สิทธิที่ 2: หักรายจ่ายระบบภาษีอิเล็กทรอนิกส์ได้ 2 เท่า
บริษัทหรือห้างหุ้นส่วนนิติบุคคลที่ลงทุนหรือจ่ายค่าบริการระบบ e-Tax Invoice & e-Receipt (ใบกำกับภาษีและใบรับแบบอิเล็กทรอนิกส์) หรือระบบ e-Withholding Tax สามารถหักเป็นรายจ่ายได้ 2 เท่า ของที่จ่ายจริง ตั้งแต่วันที่ 1 มกราคม 2569 ถึงวันที่ 31 ธันวาคม 2570
ตัวอย่าง: บริษัทจ่ายค่าบริการระบบ e-Tax 60,000 บาท จะหักเพิ่มได้อีก 60,000 บาท ถ้ากำไรส่วนนี้เสียภาษีอัตรา 15% จะประหยัดภาษีเพิ่มประมาณ 60,000 × 15% = 9,000 บาท
สิทธิที่ 3: ซื้อซอฟต์แวร์และอุปกรณ์ดิจิทัล หักเพิ่มได้สูงสุด 300,000 บาท
มาตรการนี้ช่วย SME ที่นำเทคโนโลยีมาใช้ในธุรกิจ โดยยกเว้นภาษีเพิ่มอีก 100% ของเงินที่จ่ายจริง (จึงมักเรียกว่าหักได้ 2 เท่า) แต่ส่วนที่เพิ่มต้องไม่เกิน 300,000 บาทต่อรอบบัญชี สำหรับรายจ่ายตั้งแต่วันที่ 24 มิถุนายน 2568 ถึงวันที่ 31 ธันวาคม 2570
ใครมีสิทธิ: บริษัทหรือห้างหุ้นส่วนนิติบุคคลที่มีทุนชำระแล้วไม่เกิน 5 ล้านบาท และรายได้จากการขายสินค้าและให้บริการไม่เกิน 30 ล้านบาท ณ รอบบัญชีนั้น
เงื่อนไขสำคัญ:
- เป็นโปรแกรมคอมพิวเตอร์ ฮาร์ดแวร์ อุปกรณ์อัจฉริยะ หรือบริการด้านดิจิทัล ที่ใช้บริหารธุรกิจ และสร้างหรือพัฒนาในประเทศไทย
- ผู้ขายหรือผู้ให้บริการต้องขึ้นทะเบียนในบัญชีบริการดิจิทัลของสำนักงานส่งเสริมเศรษฐกิจดิจิทัล (depa) ก่อนที่จะซื้อ
- ต้องเป็นของใหม่ และพร้อมใช้งานภายในวันสิ้นรอบบัญชีที่จ่ายเงิน
- ไม่รวมค่าบำรุงรักษารายปี และค่าใช้จ่ายอื่นที่ไม่เกี่ยวข้องโดยตรงกับการใช้งาน
- ต้องจัดทำรายงานแสดงรายละเอียดและเก็บไว้ที่สถานประกอบการ เพื่อให้เจ้าหน้าที่ตรวจสอบได้
ตัวอย่าง: ซื้อโปรแกรมที่เข้าเงื่อนไข 200,000 บาท หักเพิ่มได้ 200,000 บาท ถ้าเสียภาษีอัตรา 15% ประหยัดภาษีเพิ่ม 30,000 บาท แต่ถ้าซื้อ 500,000 บาท จะหักเพิ่มได้แค่ 300,000 บาท หรือประหยัดเพิ่ม 45,000 บาท
อัตรา 15% ในตัวอย่างเป็นอัตราของ SME ที่มีกำไรสุทธิส่วนที่เกิน 300,000 บาท แต่ไม่เกิน 3,000,000 บาท ถ้ากำไรไม่เกิน 300,000 บาทซึ่งได้รับยกเว้นอยู่แล้ว สิทธินี้อาจไม่ได้ช่วยลดภาษีเพิ่ม
เช็กลิสต์ก่อนสิ้นปี 2569
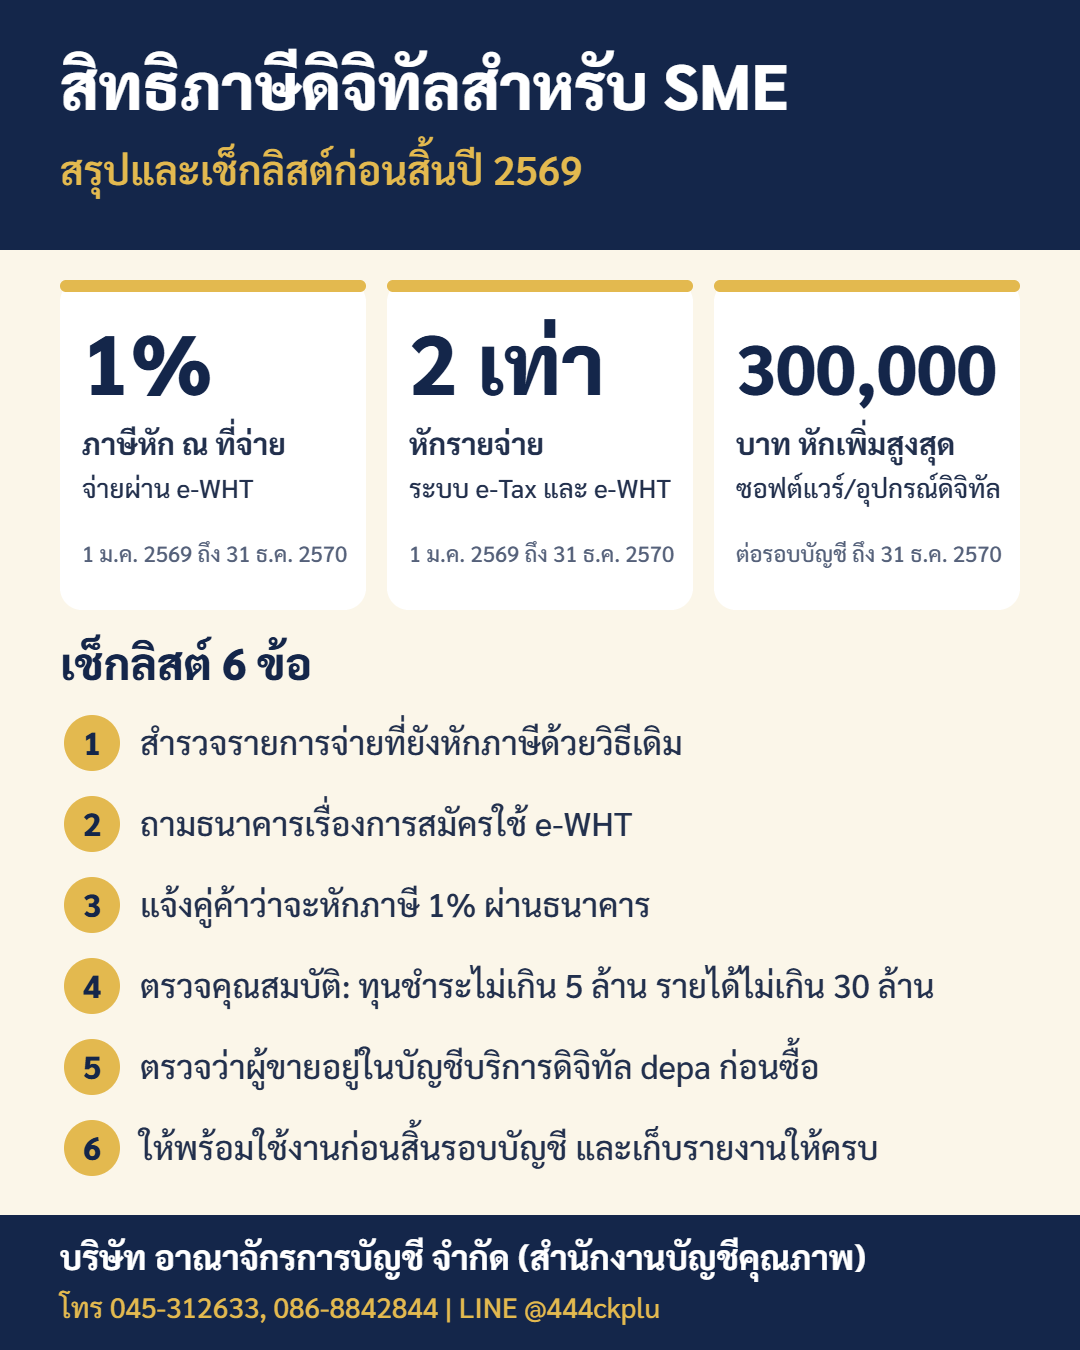
- สำรวจการจ่ายเงิน: ดูว่าจ่ายค่าบริการ ค่าเช่า หรือค่าโฆษณาให้ใครเป็นประจำ และยังหักภาษีด้วยวิธีเดิมอยู่หรือไม่
- คุยกับธนาคาร: สอบถามว่าธนาคารที่ใช้อยู่ให้บริการ e-WHT หรือไม่ และสมัครใช้งานอย่างไร
- แจ้งคู่ค้า: บอกผู้รับเงินล่วงหน้าว่าจะหักภาษี 1% ผ่านธนาคาร และเขาจะตรวจข้อมูลการถูกหักภาษีได้จากกรมสรรพากร
- ตรวจคุณสมบัติ SME: ดูทุนชำระแล้วและรายได้ของรอบบัญชีนี้ว่าเข้าเกณฑ์หรือไม่
- ตรวจผู้ขายก่อนซื้อ: ดูว่าสินค้าหรือบริการอยู่ในบัญชีบริการดิจิทัลแล้ว และเก็บหลักฐานไว้
- ให้พร้อมใช้งานทัน: ถ้ารอบบัญชีสิ้นสุดวันที่ 31 ธันวาคม 2569 ควรซื้อ จ่ายเงิน และติดตั้งให้ใช้งานได้ก่อนวันนั้น
- แยกบันทึกบัญชีและทำรายงาน: เก็บใบกำกับภาษี สัญญา วันที่เริ่มใช้งาน และรายงานการใช้สิทธิให้ครบ
สำหรับบุคคลทั่วไป: ติดตั้ง Solar Rooftop ได้สิทธิภาษีเช่นกัน
ผู้มีเงินได้ที่ติดตั้งระบบโซลาร์บนหลังคาบ้าน ได้รับยกเว้นภาษีตามที่จ่ายจริงแต่ไม่เกิน 200,000 บาท สำหรับการซื้อและติดตั้งระหว่างวันที่ 3 มีนาคม 2569 ถึงวันที่ 31 ธันวาคม 2571 ใช้ได้ 1 ระบบ 1 ครั้ง ขนาดรวมไม่เกิน 10 กิโลวัตต์ เป็นผู้ใช้ไฟฟ้าประเภทบ้านอยู่อาศัย ต้องมีใบกำกับภาษีอิเล็กทรอนิกส์จากผู้ขายที่อยู่ในรายชื่อที่อธิบดีกรมสรรพากรประกาศ และต้องแจ้งความประสงค์ใช้สิทธิกับการไฟฟ้า โดยใช้สิทธิในปีภาษีที่เชื่อมต่อระบบสำเร็จ
ตัวอย่าง: ติดตั้ง 150,000 บาท ถ้าเงินได้ส่วนนี้อยู่ในขั้นภาษี 10% จะประหยัดภาษีประมาณ 15,000 บาท
ให้นักบัญชีช่วยดูก่อนตัดสินใจ
สิทธิภาษีแต่ละตัวมีเงื่อนไขและหลักฐานต่างกัน ถ้าจัดเก็บเอกสารไม่ครบ อาจเสียสิทธิหรือต้องเสียเงินเพิ่มภายหลัง จึงควรตรวจกับนักบัญชีก่อนลงทุน
หากต้องการให้ช่วยตรวจว่าธุรกิจของคุณใช้สิทธิภาษีดิจิทัลได้แค่ไหน หรือวางแผนภาษีก่อนสิ้นปี ติดต่อ บริษัท อาณาจักรการบัญชี จำกัด (สำนักงานบัญชีคุณภาพ) ได้เลย
โทร 045-312633, 086-8842844 | LINE @444ckplu | อีเมล account@arnajak-group.com | เวลาทำการ จันทร์–ศุกร์ 8.00–17.30 น. | เว็บไซต์ www.arnajak-karnbanchee.co.th
แหล่งอ้างอิง
- กรมสรรพากร: ข่าว ปชส. 14/2569 ขยายมาตรการภาษีอิเล็กทรอนิกส์
- กฎกระทรวง ฉบับที่ 402
- พระราชกฤษฎีกาว่าด้วยการยกเว้นรัษฎากร ฉบับที่ 808
- ประกาศอธิบดีกรมสรรพากร เรื่องภาษีเงินได้ ฉบับที่ 469
- กรมสรรพากร: ข่าว ปชส. 27/2568 มาตรการเทคโนโลยีดิจิทัลสำหรับ SMEs
- ประกาศอธิบดีกรมสรรพากร เรื่องภาษีเงินได้ ฉบับที่ 470 (Solar Rooftop)
- กรมสรรพากร: คู่มือสำหรับผู้ประกอบการ SME
- กรมสรรพากร: อัตราภาษีและการคำนวณภาษี